Memahami Skema Baru PPh 21 TER di Indonesia
Pemberlakuan Peraturan Menteri Keuangan (PMK) No. 168/2023 dan Peraturan Pemerintah (PP) No. 58/2023 membawa perubahan mendasar dalam tata cara penghitungan Pajak Penghasilan Pasal 21 (PPh 21) bagi karyawan tetap dan tidak tetap di Indonesia.
Jika pada regulasi terdahulu tim HRD dan Payroll harus menghitung biaya jabatan, iuran pensiun, dan pengurangan PTKP setiap bulan secara manual, kini perhitungan masa pajak Januari sampai dengan November disederhanakan menggunakan Tarif Efektif Rata-Rata (TER).
1. Pembagian Kategori TER Berdasarkan Status PTKP
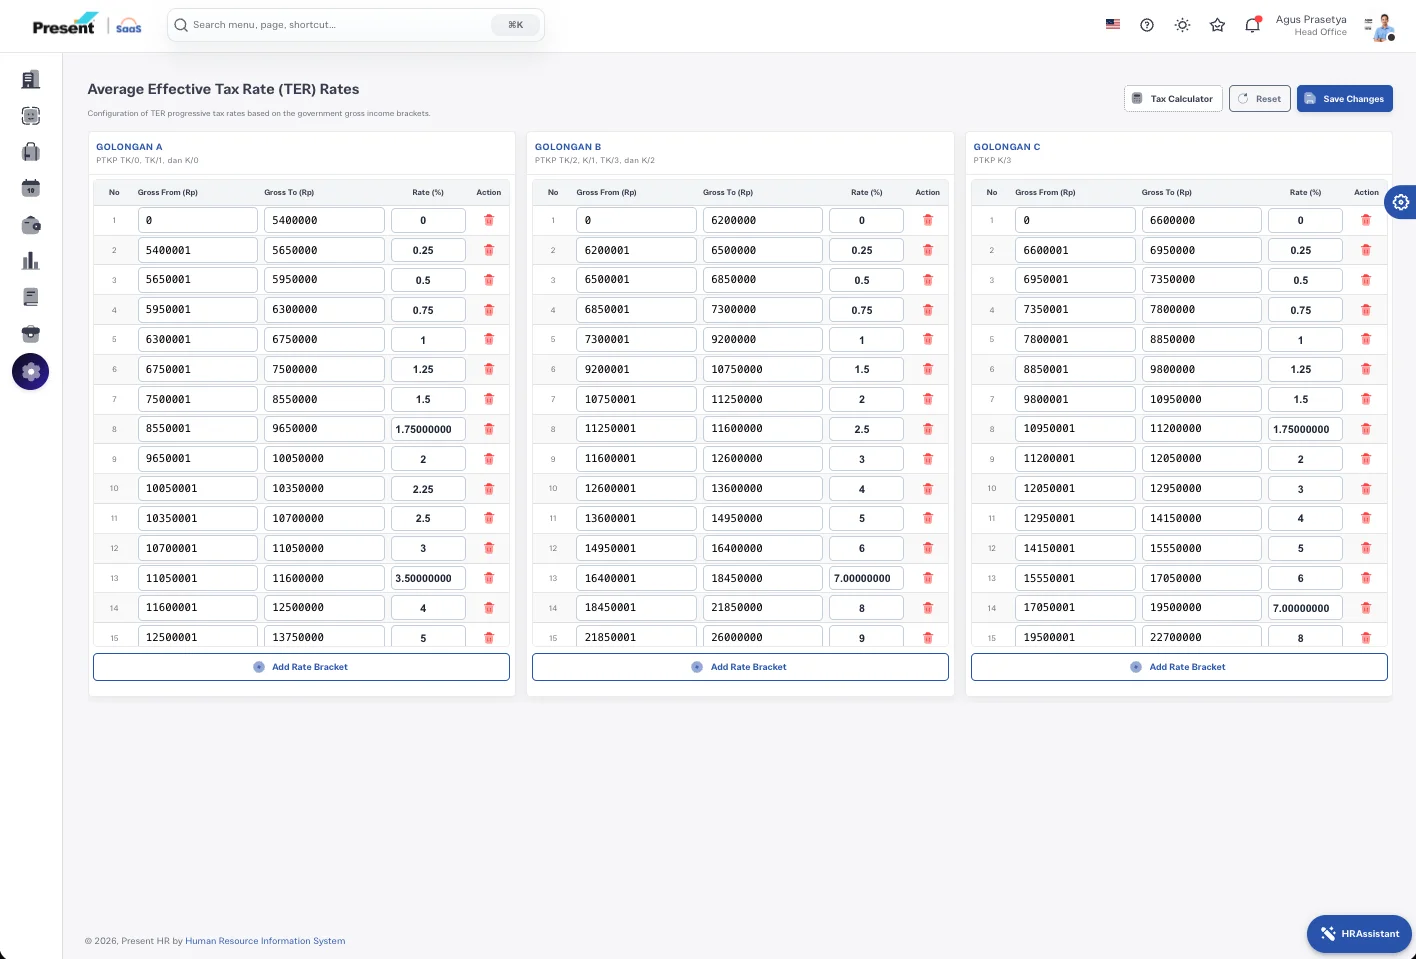
Pemerintah membagi skema TER Bulanan menjadi 3 kategori utama:
- Kategori TER A: Karyawan dengan status PTKP Tidak Kawin tanpa tanggungan (TK/0), Tidak Kawin dengan 1 tanggungan (TK/1), atau Kawin tanpa tanggungan (K/0).
- Kategori TER B: Karyawan dengan status PTKP Tidak Kawin dengan 2 tanggungan (TK/2), Tidak Kawin dengan 3 tanggungan (TK/3), Kawin dengan 1 tanggungan (K/1), atau Kawin dengan 2 tanggungan (K/2).
- Kategori TER C: Karyawan dengan status PTKP Kawin dengan 3 tanggungan (K/3).
Setiap kategori memiliki tabel persentase tarif berjenjang (mulai dari 0% hingga 34%) yang langsung dikalikan dengan Penghasilan Bruto bulanan karyawan.
2. Tantangan Rekonsiliasi Masa Desember
Banyak tim HRD mengira penerapan TER menghilangkan kerumitan perhitungan pajak. Faktanya, tantangan terbesar berpindah ke Masa Pajak Desember.
Pada bulan Desember, perusahaan tidak lagi menggunakan tarif TER, melainkan wajib melakukan perhitungan rekonsiliasi tahunan menggunakan Tarif Pasal 17 ayat (1) huruf a UU PPh:
$$\text{PPh 21 Masa Desember} = \text{PPh 21 Setahun Penuh (Pasal 17)} - \sum_{i=\text{Jan}}^{\text{Nov}} \text{PPh 21 TER Terpotong}$$
Jika proses ini dihitung secara manual di lembar kerja spreadsheet:
- Rentan terjadi kesalahan pembulatan angka desimal.
- Sering menimbulkan selisih lebih bayar (overpaid) atau kurang bayar (underpaid) yang membingungkan karyawan saat menerima slip gaji Desember.
- Lambat dalam penerbitan formulir resmi Bukti Potong 1721-A1.
3. Bagaimana PresentHR Mengotomasi PPh 21 TER 100%
Di sistem PresentHR (PT Sumber Daya Kita), seluruh siklus penggajian bulanan dan kepatuhan pajak telah diotomasi penuh:
- Auto-Mapping Kategori TER: Begitu data identitas PTKP karyawan dimasukkan, sistem otomatis memetakan ke TER A, B, atau C.
- Kalkulasi Terintegrasi Presensi & Lembur: Komponen tunjangan kehadiran dari mesin absensi dan upah lembur resmi Depnaker langsung masuk ke penghasilan bruto kena pajak tanpa rekap manual.
- Rekonsiliasi Otomatis Masa Desember: Sistem menghitung ulang seluruh masa pajak dalam hitungan detik dan otomatis menerbitkan file e-Bupot serta formulir Bukti Potong 1721-A1.
- Slip Gaji Terenkripsi Password via WhatsApp: Karyawan langsung menerima slip gaji PDF berpassword via WhatsApp WiGate secara rahasia dan aman.
Dengan digitalisasi payroll, tim HRD perusahaan Anda dapat menghemat hingga 80% waktu administrasi dan bebas dari risiko denda pajak.
Siap Memodernisasi Sistem HR & Otomasi Payroll Perusahaan Anda?
PresentHR membantu lebih dari 100+ korporasi di Indonesia mengotomasi perhitungan PPh 21 TER, integrasi mesin absensi multi-lokasi, dan automasi presensi via WhatsApp tanpa repot.